Το ειδικό καθεστώς ΦΠΑ μικρών επιχειρήσεων είναι προαιρετικό και αποσκοπεί στην απλούστευση των υποχρεώσεων των πολύ μικρών επιχειρήσεων. Το ισχύον πλαίσιο διακρίνει το εγχώριο από το διασυνοριακό καθεστώς, μετά τις τροποποιήσεις του Κώδικα ΦΠΑ που εφαρμόζονται από το 2025.
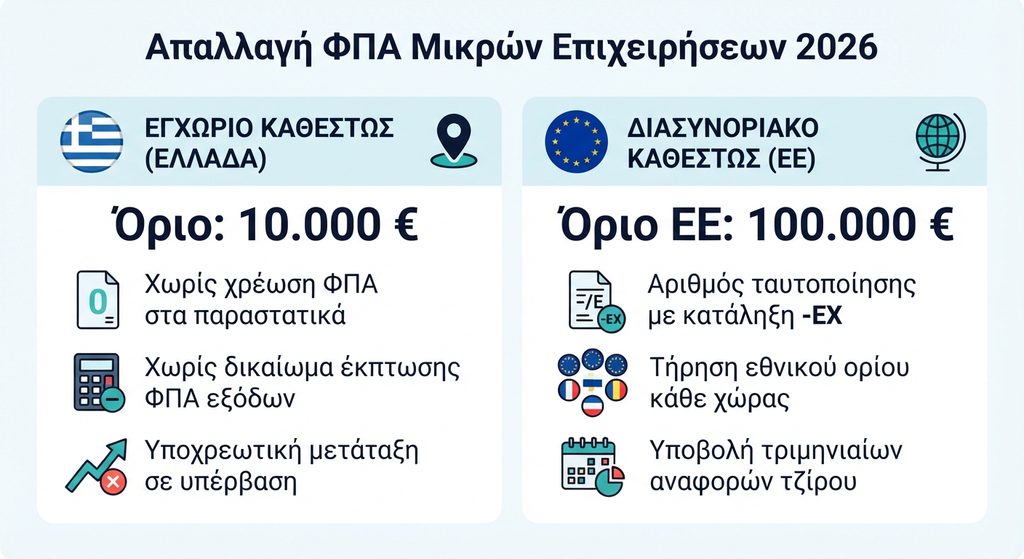
Εγχώριο καθεστώς: Σύμφωνα με το άρθρο 44α του Κώδικα ΦΠΑ και τις οδηγίες της ΑΑΔΕ, μπορούν να υπαχθούν εγκατεστημένες στην Ελλάδα επιχειρήσεις εφόσον ο κύκλος εργασιών τους στο εσωτερικό της χώρας δεν υπερβαίνει τις 10.000 ευρώ κατά το τρέχον ή το προηγούμενο φορολογικό έτος, υπό τις λοιπές νόμιμες προϋποθέσεις.
Διασυνοριακό καθεστώς: Για μικρές επιχειρήσεις εγκατεστημένες στην Ελλάδα που επιθυμούν να εφαρμόσουν την απαλλαγή σε άλλα κράτη μέλη, προβλέπεται μεταξύ άλλων όριο ενωσιακού κύκλου εργασιών 100.000 ευρώ τόσο κατά το τρέχον όσο και κατά το προηγούμενο ημερολογιακό έτος, καθώς και τήρηση των εθνικών ορίων και προϋποθέσεων των αντίστοιχων κρατών.
Η απαλλαγή από την επιβολή ΦΠΑ στις καλυπτόμενες πράξεις δεν συνεπάγεται δικαίωμα έκπτωσης του ΦΠΑ των σχετικών εισροών. Πριν από την επιλογή καθεστώτος, κάθε επιχείρηση πρέπει να εξετάζει τις συνέπειες για τις αγορές και τις επενδύσεις της, καθώς και τη διαδικασία ένταξης και εξόδου.